
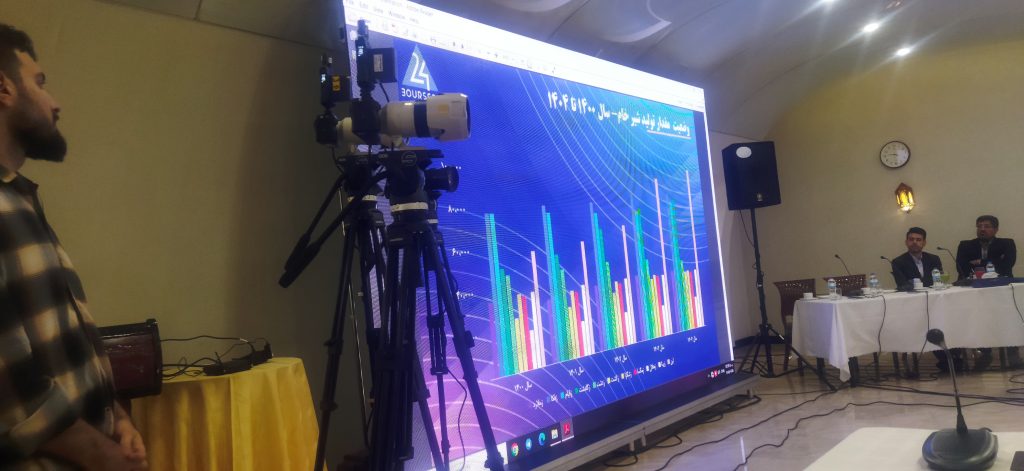
🔹 در نشست بررسی وضعیت و چشمانداز شرکت صنایع دامپروری و لبنی رضوی، آخرین وضعیت تولید، ظرفیتهای عملیاتی، عملکرد مالی و سناریوهای ارزشگذاری این شرکت مورد بررسی قرار گرفت.
🔸 این شرکت که فعالیت خود را از دهه ۶۰ در حوزه دامپروری آغاز کرده، در اوایل دهه ۹۰ با ادغام کسبوکار لبنیاتی رضوی، فعالیت خود را در دو حوزه تولید شیر خام و محصولات لبنی توسعه داده است.
عبور تولید شیر از ۱۰۰ هزار تن
🔹 سرمایه شرکت حدود ۱.۲ هزار میلیارد تومان اعلام شده و آخرین افزایش سرمایه آن از محل تجدید ارزیابی انجام شده است.
🔹 تولید فعلی شرکت حدود ۱۰۰ تا ۱۱۰ هزار تن شیر خام در سال است و ظرفیت اسمی تولید به حدود ۱۲۰ هزار تن میرسد.
🔹 با بهرهبرداری از طرح توسعه و افزایش تعداد دام مولد، انتظار میرود ظرفیت تولید طی سالهای آینده حدود ۱۵ تا ۲۰ درصد افزایش یابد.
🔹 ظرفیت دام شرکت نیز حدود ۱۰ هزار و ۷۵۰ رأس گاو شیری عنوان شد که حدود ۸۵ تا ۹۰ درصد آن را گاوهای دوشا تشکیل میدهند.
رشد تولید و بهبود بهرهوری
🔸 بررسی روند چند سال اخیر نشان میدهد با راهاندازی تدریجی طرح توسعه، تولید شیر شرکت رشد قابل توجهی داشته و «لبن» به یکی از بزرگترین شرکتهای بورسی صنعت از نظر میزان تولید تبدیل شده است.
🔹 افزایش تولید شیر هر رأس دام، رشد تعداد گله و توسعه ظرفیتهای جدید، از مهمترین عوامل رشد عملکرد شرکت عنوان شد.
🔹 بر اساس این تحلیل، میانگین تولید شیر به ازای هر رأس دام در شرکت، در مقایسه با بسیاری از شرکتهای بورسی فعال در این صنعت، در وضعیت مطلوبی قرار دارد.
ترکیب درآمد؛ دامپروری در کنار لبنیات
🔹 حدود ۷۰ تا ۸۰ درصد فعالیت شرکت به حوزه دامپروری و تولید شیر خام و حدود ۲۰ تا ۳۰ درصد به کسبوکار لبنیات اختصاص دارد.
🔸 در ترکیب فروش نیز حدود ۵۰ درصد درآمد از شیر، حدود ۴۰ درصد از محصولات لبنی و حدود ۱۰ درصد از محصولات جانبی مانند گوساله و کود حاصل میشود.
🔹 فعالیت همزمان در دو صنعت دامپروری و لبنیات باعث شده عملکرد شرکت صرفاً به بازار شیر خام وابسته نباشد و بخشی از زنجیره ارزش در داخل مجموعه شکل بگیرد.
حاشیه سود بالاتر از میانگین صنعت
🔸 بررسی حاشیه سود شرکت نشان میدهد «لبن» در سالهای اخیر توانسته حاشیه سود ناخالصی در محدوده ۲۵ تا ۲۸ درصد داشته باشد.
🔹 حاشیه سود عملیاتی و خالص شرکت نیز در مقایسه با میانگین صنعت در وضعیت مطلوبی قرار دارد.
🔸 در بخش حسابداری دامهای مولد نیز شرکت رویکردی نسبتاً محافظهکارانه داشته و نسبت به برخی شرکتهای صنعت، سهم کمتری از ارزش دامها را به ارزش دفتری داراییها منتقل کرده است.
رشد سودآوری
🔹 سود شرکت در سال ۱۴۰۳ حدود ۱.۳ هزار میلیارد تومان و سود سهماهه سال ۱۴۰۵ حدود ۵۰۰ میلیارد تومان اعلام شد.
🔸 سود دوازدهماهه اخیر شرکت نیز حدود ۱.۶ هزار میلیارد تومان برآورد شده است.
🔹 در سناریوی محافظهکارانه تحلیل، سود شرکت برای سال ۱۴۰۵ حدود ۲.۲ هزار میلیارد تومان و برای سال ۱۴۰۶ حدود ۳.۶ هزار میلیارد تومان پیشبینی شده است.
🔸 این برآورد با فرض رشد محدود تعداد دام مولد، افزایش نرخ شیر متناسب با تورم و ثابت ماندن نسبی حاشیه سود انجام شده و در آن، اثر کامل ظرفیتهای توسعهای آتی لحاظ نشده است.
📊 ارزشگذاری؛ محدوده ۹۵۰ تا ۱,۲۵۰ تومان
🔹 در ارزشگذاری شرکت از روشهایی همچون P/E، تنزیل جریانهای نقدی (DCF) و ارزشگذاری بر مبنای ظرفیت تولید شیر و تعداد دام مولد استفاده شده است.
🔸 بر اساس سناریوهای مطرحشده، ارزش منصفانه شرکت در محدوده تقریبی ۹۵۰ تا ۱,۲۵۰ تومان به ازای هر سهم برآورد شده است.
🔹 در روش P/E نیز با فرض نسبت حدود ۷، ارزش هر سهم در محدوده ۹۶۲ تومان محاسبه شده است.
مهمترین مزیتهای «لبن»
▪️ بهرهبرداری از طرح توسعه
▪️ افزایش تدریجی تعداد دام مولد
▪️ ظرفیت تولید بیش از ۱۰۰ هزار تن شیر خام
▪️ بهرهوری مناسب تولید شیر به ازای هر رأس دام
▪️ حضور همزمان در زنجیره دامپروری و لبنیات
▪️ برخورداری از فروشگاهها و زنجیره ارزش افزوده
▪️ حاشیه سود مطلوب در مقایسه با میانگین صنعت
▪️ امکان افزایش ظرفیت تولید در سالهای آینده
🔹 در مجموع، تحلیل ارائهشده نشان میدهد افزایش تعداد دام مولد، رشد تولید شیر، بهرهبرداری کاملتر از ظرفیت لبنیات و توسعه زنجیره فروش میتواند مهمترین محرکهای سودآوری «لبن» در سالهای آینده باشد.
این گزارش صرفاً بازتابدهنده مفروضات و نتایج یک تحلیل ارائهشده است و به منزله توصیه خرید یا فروش سهام نیست.